Tổng quan về rủi ro và nhu cầu bảo hiểm rủi ro cho dịch vụ vệ sinh
162 1 | Rút Hầm Cầu
Đặc thù rủi ro trong hoạt động vệ sinh công nghiệp và dân dụng
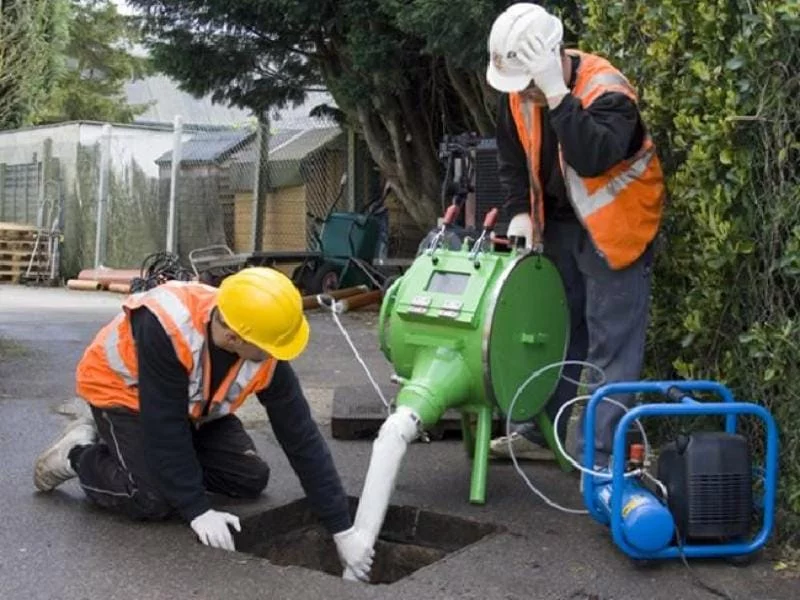
Ngành vệ sinh môi trường tại Việt Nam, đặc biệt là tại các đô thị lớn như Thành phố Hồ Chí Minh, luôn tiềm ẩn những nguy cơ mất an toàn ở mức độ cao do tính chất đặc thù của công việc. Các nhân viên phải thường xuyên làm việc trong không gian hẹp, thiếu oxy, tiếp xúc trực tiếp với các loại hóa chất tẩy rửa mạnh, chất thải độc hại và vận hành các thiết bị máy móc hạng nặng. Theo số liệu thống kê sơ bộ từ Cục An toàn lao động, các vụ tai nạn trong lĩnh vực này thường liên quan đến ngộ độc khí (như H2S, CH4 trong hầm cầu), tai nạn giao thông khi vận chuyển chất thải, hoặc tổn thương cơ xương khớp do thao tác sai kỹ thuật. Chính những yếu tố khách quan và chủ quan này khiến cho việc tìm kiếm một giải pháp bảo hiểm rủi ro cho dịch vụ vệ sinh trở nên cấp thiết hơn bao giờ hết, nhằm bảo vệ cả người lao động và tài sản của doanh nghiệp trước những biến cố không lường trước được.
Tại sao doanh nghiệp vệ sinh cần quan tâm đến bảo hiểm rủi ro cho dịch vụ vệ sinh
Nhiều chủ doanh nghiệp nhỏ và vừa thường xem nhẹ vai trò của bảo hiểm, coi đây là một khoản chi phí phát sinh không cần thiết. Tuy nhiên, thực tế cho thấy một sự cố duy nhất, chẳng hạn như một vụ tràn hóa chất gây ô nhiễm nguồn nước hoặc một tai nạn lao động nghiêm trọng, có thể kéo theo những khoản bồi thường khổng lồ, thậm chí dẫn đến phá sản. Bảo hiểm rủi ro cho dịch vụ vệ sinh đóng vai trò như một tấm khiên tài chính, giúp doanh nghiệp chuyển giao gánh nặng rủi ro sang cho công ty bảo hiểm. Hơn nữa, việc sở hữu các hợp đồng bảo hiểm đầy đủ còn là minh chứng cho sự chuyên nghiệp, tuân thủ pháp luật và trách nhiệm xã hội của doanh nghiệp, từ đó tạo niềm tin vững chắc nơi khách hàng và đối tác khi ký kết các hợp đồng cung cấp dịch vụ dài hạn.
Các loại hình bảo hiểm rủi ro cho dịch vụ vệ sinh phổ biến hiện nay
Bảo hiểm trách nhiệm dân sự đối với bên thứ ba
Đây là loại hình bảo hiểm cốt lõi trong gói bảo hiểm rủi ro cho dịch vụ vệ sinh, nhằm bảo vệ doanh nghiệp trước các khiếu nại về thiệt hại vật chất hoặc thương tích cơ thể gây ra cho khách hàng hoặc người thứ ba trong quá trình cung cấp dịch vụ. Ví dụ, trong quá trình thực hiện dịch vụ thông cống nghẹt, nếu nhân viên vô tình làm vỡ đường ống nước sạch của gia đình khách hàng hoặc làm hỏng lớp phủ sàn nhà, công ty bảo hiểm sẽ chi trả khoản tiền sửa chữa hoặc thay thế trong giới hạn mức trách nhiệm đã thỏa thuận. Phạm vi bảo vệ thường bao gồm cả chi phí pháp lý phát sinh nếu doanh nghiệp bị kiện tụng, giúp giảm thiểu tối đa áp lực tài chính đột xuất.
Bảo hiểm tai nạn lao động và bệnh nghề nghiệp cho nhân viên
Bên cạnh bảo hiểm bắt buộc theo quy định của Luật An toàn, vệ sinh lao động, các doanh nghiệp nên mua thêm bảo hiểm tai nạn lao động tự nguyện với mức bồi thường cao hơn. Loại hình bảo hiểm rủi ro cho dịch vụ vệ sinh này chi trả cho các trường hợp nhân viên bị thương tật, tử vong hoặc mắc bệnh nghề nghiệp (như các bệnh về da liễu, hô hấp do tiếp xúc hóa chất) trong giờ làm việc. Mức bồi thường có thể dao động từ vài chục triệu đến hàng tỷ đồng tùy thuộc vào mức độ thương tật và gói bảo hiểm đã lựa chọn. Điều này không chỉ đảm bảo quyền lợi cho người lao động mà còn thể hiện sự quan tâm sâu sắc của người sử dụng lao động, góp phần giữ chân nhân sự chất lượng cao trong một ngành nghề có tỷ lệ biến động nhân sự lớn.
Bảo hiểm tài sản và thiết bị chuyên dụng
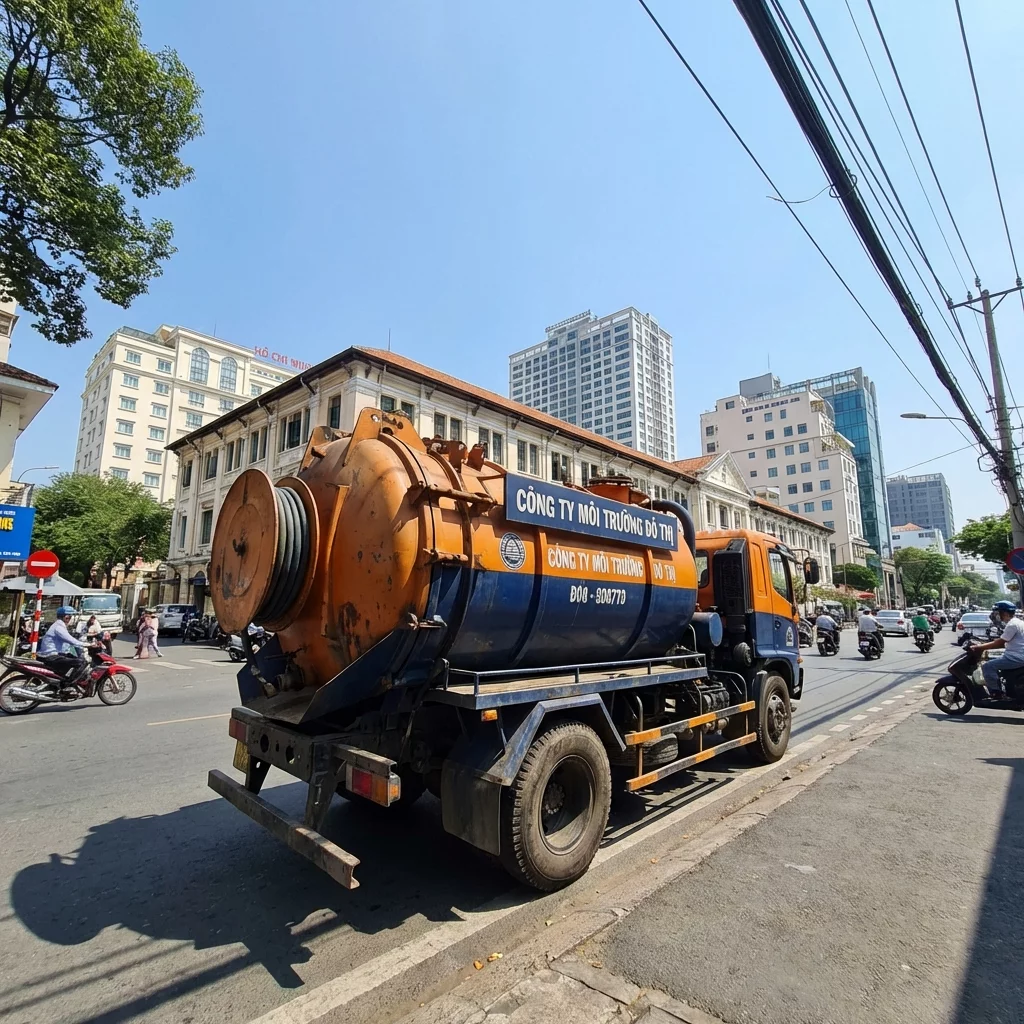
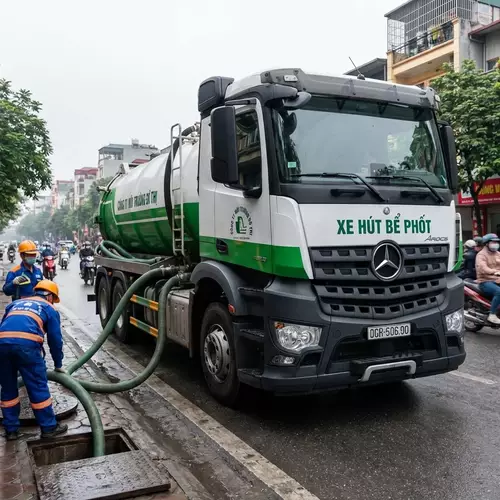
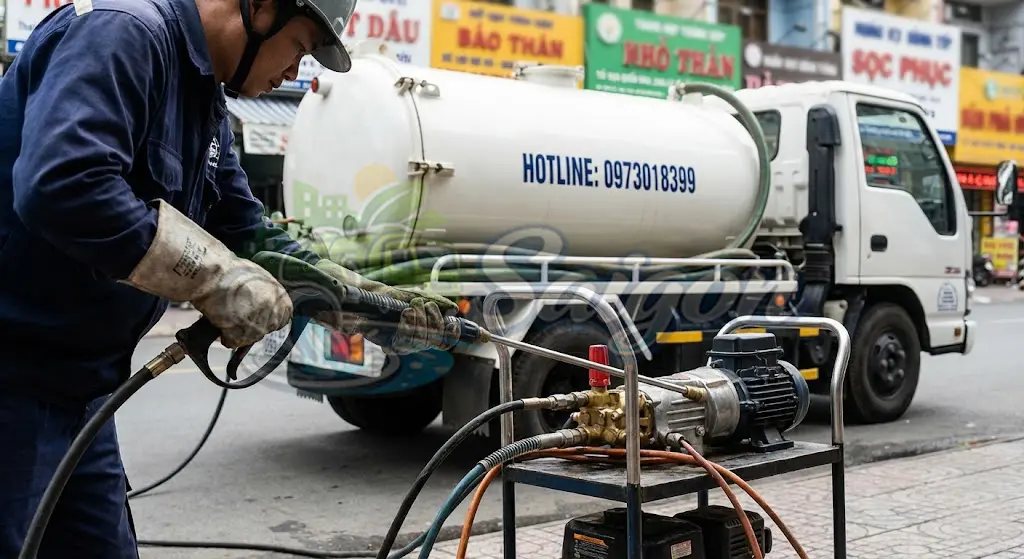
Các doanh nghiệp vệ sinh môi trường thường đầu tư lớn vào các phương tiện và thiết bị đặc thù như xe bồn hút chất thải, máy phun rửa cao áp, máy hút công nghiệp. Những tài sản này có giá trị cao và dễ bị hư hỏng do va chạm, cháy nổ, hoặc thiên tai. Bảo hiểm tài sản trong khuôn khổ bảo hiểm rủi ro cho dịch vụ vệ sinh sẽ chi trả chi phí sửa chữa hoặc thay thế mới cho các thiết bị này khi xảy ra sự cố được bảo hiểm. Việc bảo vệ tài sản cố định giúp doanh nghiệp duy trì năng lực sản xuất kinh doanh liên tục, tránh tình trạng gián đoạn dịch vụ do thiếu hụt phương tiện vận hành, từ đó đảm bảo tiến độ cam kết với khách hàng.
Quy trình đánh giá và mua bảo hiểm rủi ro cho dịch vụ vệ sinh
162 1 | Rút Hầm Cầu
Các bước thẩm định rủi ro trước khi ký hợp đồng bảo hiểm
Trước khi chấp nhận bảo hiểm, các công ty bảo hiểm sẽ tiến hành quy trình thẩm định rủi ro hết sức nghiêm ngặt. Quá trình này bao gồm việc khảo sát hiện trường hoạt động, đánh giá quy trình an toàn lao động, kiểm tra hồ sơ năng lực và lịch sử khiếu nại bồi thường trước đó của doanh nghiệp. Đối với bảo hiểm rủi ro cho dịch vụ vệ sinh, các chuyên gia thẩm định sẽ đặc biệt chú ý đến việc doanh nghiệp có trang bị đầy đủ thiết bị bảo hộ lao động (PPE) hay không, nhân viên có được huấn luyện an toàn định kỳ hay không, và các phương tiện vận chuyển có được kiểm định an toàn kỹ thuật theo quy định hiện hành hay không. Kết quả của cuộc thẩm định này sẽ quyết định trực tiếp đến mức phí và các điều khoản được áp dụng.
Cách tính phí bảo hiểm dựa trên quy mô và lĩnh vực hoạt động
Mức phí của bảo hiểm rủi ro cho dịch vụ vệ sinh không phải là một con số cố định mà được tính toán dựa trên nhiều biến số. Các yếu tố chính bao gồm: tổng doanh thu dự kiến của doanh nghiệp, số lượng nhân viên tham gia bảo hiểm, loại hình dịch vụ cụ thể (vệ sinh công nghiệp, xử lý chất thải nguy hại, hay vệ sinh dân dụng), và giới hạn trách nhiệm mà doanh nghiệp mong muốn. Thông thường, phí bảo hiểm trách nhiệm dân sự được tính theo tỷ lệ phần trăm trên tổng doanh thu, trong khi phí bảo hiểm tai nạn lao động được tính theo đầu người và mức độ rủi ro của từng vị trí công việc. Doanh nghiệp có lịch sử an toàn tốt, ít hoặc không có khiếu nại bồi thường trong nhiều năm liên tiếp thường sẽ được hưởng mức phí ưu đãi hoặc tỷ lệ khấu trừ thấp hơn.
Những điều khoản loại trừ cần lưu ý trong hợp đồng
Một trong những sai lầm phổ biến khi mua bảo hiểm rủi ro cho dịch vụ vệ sinh là không đọc kỹ các điều khoản loại trừ. Hầu hết các hợp đồng bảo hiểm đều không chi trả cho các thiệt hại do hành vi cố ý của người được bảo hiểm, các sự cố chiến tranh, khủng bố, hoặc thiệt hại do hạt nhân. Đặc biệt, trong lĩnh vực vệ sinh, nếu doanh nghiệp sử dụng hóa chất không rõ nguồn gốc, không có giấy phép vận hành hoặc giao việc cho nhân viên chưa qua đào tạo an toàn, công ty bảo hiểm có quyền từ chối bồi thường. Do đó, việc minh bạch thông tin và tuân thủ tuyệt đối các quy định pháp luật là điều kiện tiên quyết để hợp đồng bảo hiểm phát huy hiệu lực khi sự cố xảy ra.
Phân tích chi phí và lợi ích khi đầu tư vào bảo hiểm rủi ro cho dịch vụ vệ sinh
So sánh chi phí bảo hiểm và thiệt hại thực tế từ các sự cố
Nhiều doanh nghiệp e ngại chi phí mua bảo hiểm rủi ro cho dịch vụ vệ sinh sẽ làm giảm lợi nhuận. Tuy nhiên, một phép so sánh đơn giản sẽ cho thấy góc nhìn khác. Giả sử một doanh nghiệp chi khoảng 50 đến 100 triệu đồng mỗi năm cho các gói bảo hiểm toàn diện. Trong khi đó, chi phí để xử lý một vụ tràn hóa chất gây ô nhiễm môi trường có thể lên tới hàng trăm triệu đồng, chưa kể tiền phạt hành chính từ cơ quan chức năng và chi phí khắc phục hậu quả. Một vụ tai nạn lao động nghiêm trọng dẫn đến tử vong có thể yêu cầu khoản bồi thường dân sự từ 1 đến 2 tỷ đồng. Rõ ràng, khoản đầu tư nhỏ cho bảo hiểm là hoàn toàn xứng đáng so với nguy cơ mất mát tài chính thảm khốc có thể xảy ra bất cứ lúc nào.
Bảng so sánh các gói bảo hiểm rủi ro cho dịch vụ vệ sinh tiêu biểu
Để doanh nghiệp có cái nhìn trực quan hơn, dưới đây là bảng phân tích chi tiết về các gói bảo hiểm rủi ro cho dịch vụ vệ sinh phổ biến trên thị trường hiện nay, giúp việc lựa chọn trở nên dễ dàng và phù hợp với ngân sách.
| Loại hình bảo hiểm | Phạm vi bảo vệ chính | Mức phí ước tính (VNĐ/năm) | Giới hạn trách nhiệm tối đa |
|---|---|---|---|
| Bảo hiểm TNDS bên thứ ba | Thiệt hại tài sản, thương tích cơ thể cho khách hàng/người thứ ba do lỗi của doanh nghiệp. | 15.000.000 - 50.000.000 | 500.000.000 - 2.000.000.000 |
| Bảo hiểm tai nạn lao động (Tự nguyện) | Thương tật toàn bộ vĩnh viễn, thương tật bộ phận, tử vong, chi phí y tế cho nhân viên. | 200.000 - 500.000 /người | 100.000.000 - 2.000.000.000 /người |
| Bảo hiểm tài sản, máy móc thiết bị | Hư hỏng, mất mát do cháy, nổ, thiên tai, tai nạn bất ngờ đối với xe chuyên dùng, máy móc. | 0.1% - 0.3% giá trị tài sản | 100% giá trị thực tế của tài sản |
| Bảo hiểm ô tô chuyên dùng | Tổn thất vật chất xe, trách nhiệm dân sự chủ xe đối với bên thứ ba khi tham gia giao thông. | 1.5% - 2% giá trị xe | Theo giá trị xe và hợp đồng TNDS |
Tác động của bảo hiểm đến uy tín và năng lực cạnh tranh của doanh nghiệp
Trong bối cảnh thị trường vệ sinh môi trường ngày càng cạnh tranh, việc sở hữu chứng nhận bảo hiểm rủi ro cho dịch vụ vệ sinh trở thành một lợi thế cạnh tranh đáng kể. Các chủ đầu tư lớn, các tòa nhà văn phòng hạng A, hay các khu công nghiệp thường yêu cầu nhà thầu phải cung cấp bằng chứng về bảo hiểm trách nhiệm và bảo hiểm tai nạn lao động như một điều kiện tiên quyết để tham gia đấu thầu. Điều này chứng tỏ doanh nghiệp có năng lực tài chính ổn định, quy trình quản lý rủi ro bài bản và cam kết bảo vệ quyền lợi của tất cả các bên liên quan. Do đó, chi phí mua bảo hiểm thực chất là một khoản đầu tư chiến lược để nâng cao vị thế và mở rộng thị phần kinh doanh.
Chiến lược quản trị rủi ro kết hợp với bảo hiểm cho doanh nghiệp vệ sinh
Xe Hut Ham Cau Gia Re Thu Duc | Rút Hầm Cầu
Xây dựng quy trình an toàn lao động để giảm thiểu phí bảo hiểm
Bảo hiểm không phải là giải pháp duy nhất, mà là lớp phòng thủ cuối cùng. Chiến lược thông minh nhất là kết hợp chặt chẽ giữa quản trị rủi ro chủ động và chuyển giao rủi ro qua bảo hiểm. Doanh nghiệp cần xây dựng và ban hành các quy trình an toàn lao động chi tiết cho từng loại hình dịch vụ, từ việc kiểm tra nồng độ khí độc trước khi xuống hầm, quy định về việc sử dụng dây an toàn, đến quy trình vận hành máy móc. Khi doanh nghiệp chứng minh được với công ty bảo hiểm rằng họ có hệ thống quản lý an toàn đạt chuẩn (như ISO 45001), họ hoàn toàn có thể đàm phán để được giảm tỷ lệ phí bảo hiểm rủi ro cho dịch vụ vệ sinh hoặc mở rộng các điều khoản bảo vệ với chi phí hợp lý hơn.
Đào tạo nhân sự và nâng cao nhận thức về phòng ngừa rủi ro
Con người luôn là yếu tố then chốt trong mọi hoạt động sản xuất kinh doanh. Việc tổ chức các buổi huấn luyện an toàn lao động định kỳ, diễn tập phương án cứu nạn cứu hộ không chỉ là nghĩa vụ pháp lý mà còn là biện pháp giảm thiểu rủi ro hiệu quả nhất. Nhân viên được đào tạo bài bản sẽ biết cách nhận diện mối nguy, sử dụng thành thạo thiết bị bảo hộ và xử lý tình huống khẩn cấp một cách bình tĩnh, đúng quy trình. Các đơn vị tiên phong trong lĩnh vực này, chẳng hạn như Rút Hầm Cầu, luôn coi trọng công tác đào tạo nội bộ như một phần không thể tách rời của chiến lược quản trị rủi ro tổng thể, từ đó giảm thiểu tối đa tỷ lệ xảy ra sự cố và khiếu nại bảo hiểm.
Vai trò của đơn vị uy tín trong việc chuẩn hóa quy trình bảo hiểm
Sự tham gia của các đơn vị cung cấp dịch vụ vệ sinh môi trường chuyên nghiệp, có bề dày kinh nghiệm sẽ góp phần nâng cao mặt bằng chung của toàn ngành. Khi các doanh nghiệp lớn như Rút Hầm Cầu áp dụng nghiêm ngặt các tiêu chuẩn về bảo hiểm và an toàn, họ tạo ra một áp lực cạnh tranh tích cực, buộc các đơn vị nhỏ lẻ khác cũng phải nâng cấp quy trình của mình để tồn tại. Kinh nghiệm thực tế từ Rút Hầm Cầu cho thấy, việc minh bạch hóa các hợp đồng bảo hiểm và công khai quy trình xử lý sự cố không chỉ giúp bảo vệ doanh nghiệp mà còn tạo dựng được niềm tin tuyệt đối từ phía cộng đồng và cơ quan quản lý nhà nước, khẳng định vị thế dẫn đầu trong lĩnh vực vệ sinh môi trường.
Xu hướng phát triển của bảo hiểm rủi ro cho dịch vụ vệ sinh tại Việt Nam
Sự thay đổi trong quy định pháp luật về an toàn vệ sinh môi trường
Hệ thống pháp luật Việt Nam đang ngày càng hoàn thiện và siết chặt các quy định về an toàn, vệ sinh lao động và bảo vệ môi trường. Các nghị định và thông tư mới ban hành yêu cầu mức xử phạt hành chính cao hơn đối với các vi phạm về an toàn, đồng thời khuyến khích hoặc bắt buộc một số lĩnh vực dịch vụ đặc thù phải mua bảo hiểm trách nhiệm. Xu hướng này dự báo rằng trong tương lai gần, việc sở hữu hợp đồng bảo hiểm rủi ro cho dịch vụ vệ sinh sẽ không còn là lựa chọn tự nguyện mà trở thành yêu cầu bắt buộc để được cấp phép hoạt động hoặc gia hạn giấy phép kinh doanh. Các doanh nghiệp cần chủ động thích nghi với khung pháp lý mới này để tránh những rủi ro về mặt pháp lý và tài chính.
Ứng dụng công nghệ trong đánh giá và quản lý rủi ro bảo hiểm
Cuộc cách mạng công nghiệp 4.0 đang tác động mạnh mẽ đến ngành bảo hiểm và vệ sinh môi trường. Các công ty bảo hiểm hiện nay đang bắt đầu ứng dụng công nghệ Internet vạn vật (IoT), camera giám sát hành trình và phần mềm quản lý đội xe để theo dõi hoạt động của các phương tiện vệ sinh theo thời gian thực. Dữ liệu này giúp đánh giá rủi ro chính xác hơn, phát hiện sớm các hành vi vi phạm an toàn (như chạy quá tốc độ, dừng đỗ không đúng quy định) và hỗ trợ giải quyết khiếu nại bồi thường nhanh chóng, minh bạch. Việc doanh nghiệp vệ sinh chủ động trang bị các công nghệ này sẽ tạo điều kiện thuận lợi hơn trong việc đàm phán các điều khoản bảo hiểm rủi ro cho dịch vụ vệ sinh với mức phí tối ưu.
Tầm nhìn dài hạn cho các doanh nghiệp cung cấp dịch vụ vệ sinh tại TPHCM
Thành phố Hồ Chí Minh, với mật độ dân cư đông đúc và tốc độ đô thị hóa nhanh, luôn đặt ra những thách thức lớn về công tác vệ sinh môi trường. Các doanh nghiệp hoạt động trong khu vực này cần xây dựng tầm nhìn dài hạn, trong đó quản trị rủi ro và bảo hiểm là trụ cột chính của sự phát triển bền vững. Thay vì coi bảo hiểm là gánh nặng chi phí, các nhà quản lý cần nhìn nhận đây là công cụ chiến lược để ổn định sản xuất, thu hút nguồn nhân lực chất lượng và mở rộng hợp tác với các đối tác quốc tế. Sự cam kết của Rút Hầm Cầu đối với việc tuân thủ các tiêu chuẩn bảo hiểm và an toàn lao động cao nhất chính là minh chứng rõ nét cho xu hướng phát triển chuyên nghiệp hóa và bền vững của ngành vệ sinh môi trường tại Việt Nam trong thập kỷ tới.